.

Plastpol 2026 z najnowszymi raportami, debatami o branży i spotkaniami B2B

Premierowy międzynarodowy matchmaking Connect Plast, pięć konferencji z najnowszymi analizami rynkowymi i debatami o kierunkach rozwoju sektora – 30. edycja targów Plastpol będzie silną platformą dialogu i biznesu. W maju w Targach Kielce przedstawiciele przemysłu tworzyw i wielu branż korzystających z rozwiązań przetwórstwa otrzymają informacje i kontakty wspierające rozwój biznesów.

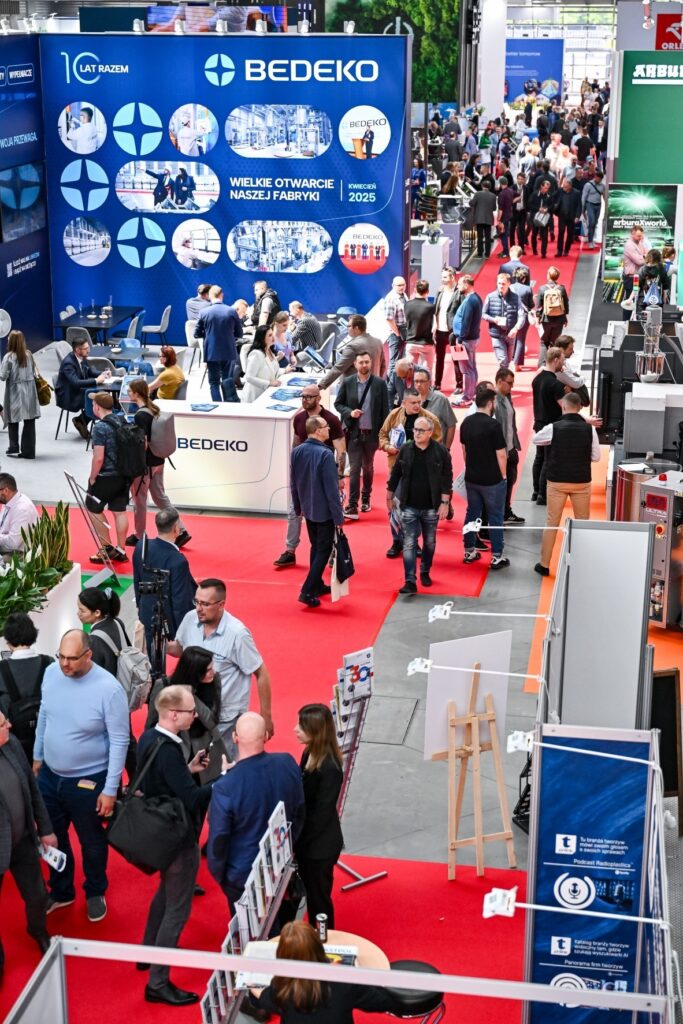
Międzynarodowe Targi Przetwórstwa Tworzyw Sztucznych i Gumy w Kielcach rokrocznie koncentrują międzynarodowy biznes, technologię i wiedzę. Oferty 600 firm z 31 krajów świata od 19 do 22 maja 2026 pozna tysiące zwiedzających z kilkudziesięciu państw, reprezentujący różne sektory – od opakowań przez medycynę, elektronikę po przemysł ciężki. Zarówno wystawcy, jak i zwiedzający będą mogli wziąć udział w szeregu wydarzeń towarzyszących – merytorycznych i biznesowych.

TARGI KIELCE – XXIX MIEDZYNARODOWE TARGI PRZETWORSTWA TWORZYW SZTUCZNYCH I GUMY – PLASTPOL
NZ
FOTO MICHAL STANCZYK

Premierowy Connect Plast – efektywne narzędzie kontrasktowania

Nowością targów Plastpol jest Connect Plast – Międzynarodowe Spotkania Matchmakingowe B2B, których celem jest wsparcie bezpośrednich relacji biznesowych. Wydarzenie organizowane jest przez Targi Kielce i serwis internetowy tworzywa.pl ostatniego dnia Plastpolu, 22 maja. Connect Plast opiera się na precyzyjnie zaplanowanych spotkaniach, dopasowanych do profilu działalności uczestników. Przedstawiciele wystawców i zwiedzający mogą zgłaszać udział na stronie connectplast.targikielce.pl. Rejestracja trwa do 15 maja.

Uczestnicy wezmą udział w serii krótkich, intensywnych rozmów biznesowych, które pozwalają w ciągu kilku godzin przeprowadzić proces identyfikacji partnerów, wstępnych negocjacji i oceny potencjału współpracy.

Plastics Industry Meeting – stratefgiczne decyzje dla sektora

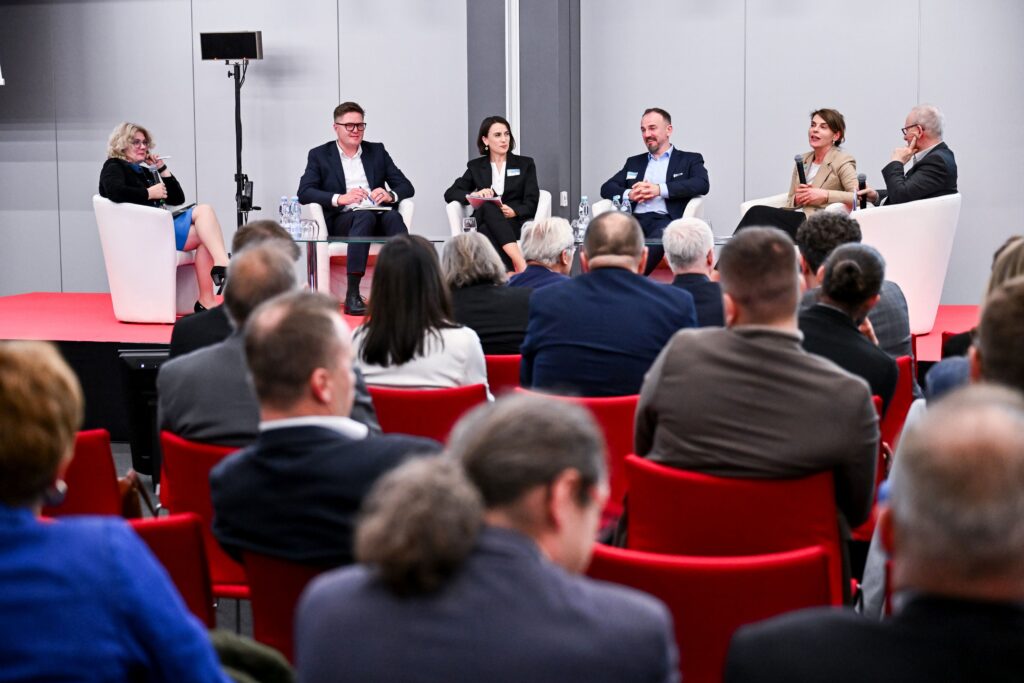
Pierwsze z strategicznych dla branży w regionie odbędzie się jeszcze w przeddzień targów Plastpol. Plastics Industry Meeting 2026 organizują Fundacja PlasticsEurope Polska oraz Polski Związek Przetwórców Tworzyw Sztucznych 18 maja w Targach Kielce. Poruszone zostaną kluczowe obszary funkcjonowania rynku: konkurencyjność europejskiego przemysłu, zmiany regulacyjne oraz przyszłość gospodarki o obiegu zamkniętym. W dyskusjach uczestniczyć będą eksperci rynku – przedstawiciele producentów, przetwórców, organizacji branżowych oraz instytucji publicznych, co pozwala na bezpośrednie konfrontowanie perspektyw biznesowych i regulacyjnych. Rejestracja na connect.pl@plasticseurope.org

Najnowsze analizy od Plastics Europe

Pierwszego dnia targów Plastpol padną kluczowe dane o rynku. – Polska branża tworzyw sztucznych od czasu pierwszych Targów Plastpol poczyniła ogromy postęp. Jednym z narzędzi, które to umożliwiły były… dane – mówi Anna Kozera-Szałkowska, dyrektor zarządzająca Plastics Europe Polska. – Analizy, statystyki, raporty pozwalały śledzić trendy i podejmować świadome decyzje biznesowe. Dziś wciąż odgrywają nieocenioną rolę w każdym sektorze przemysłu. Dlatego pierwszy dzień Targów warto rozpocząć od Konferencji Otwarcia (godz. 10:30) i sesji Circular Plastics Compass Starter (godz. 12:00). Na uczestników – zarówno stacjonarnie, jak i w transmisji online – czeka porcja najnowszych danych i trendów z rynku tworzyw, w tym premierowy raport Plastics Europe „Tworzywa sztuczne w obiegu zamkniętym – analiza sytuacji w Europie”. To obszerny przegląd danych na temat produkcji i przetwórstwa tworzyw, a także zbiórki i przetwarzania odpadów. W tym roku po raz pierwszy raport analizuje nowe dane, m.in. przepływy handlowe tworzyw z surowców kopalnych i cyrkularnych, aby zapewnić pełniejszy obraz migracji materiałowych w Europie. Bądźcie z nami i poznajcie najnowsze dane jako pierwsi – zaprasza dyrektor Anna Kozera-Szałkowska. Obie konferencje odbędą się we wtorek, 19 maja w kapsule 502 w hali 5 Targów Kielce.

Plastech Infor – technologia i praktyka produkcji

Kolejne istotne prelekcje i debaty zostaną przeprowadzone podczas Seminarium Plastech Info, które skoncentruje się na technicznych aspektach przetwórstwa i wdrażania innowacji w produkcji. Wydarzenie organizuje serwis tworzywa.pl drugiego dnia targów Plastpol w kapsule 502 w hali 5. Zakres tematyczny obejmuje m.in. nowe materiały, optymalizację procesów technologicznych, efektywność energetyczną oraz integrację systemów produkcyjnych. Wiedzą podzielą się inżynierowie, technolodzy i dostawcy rozwiązań. Dla firm produkcyjnych udział w seminarium będzie źródłem konkretnych rozwiązań możliwych do wdrożenia w krótkim horyzoncie czasowym.

Konferencja PPWR – regulacje jako czynnik trqansformacji rynku

Nowością targów Plastpol jest także konferencja poświęcona rozporządzeniu PPWR organizowana przez portal eplastics.pl. Skoncentruje się na jednym z najważniejszych obszarów wpływających obecnie na branżę – regulacjach dotyczących opakowań i gospodarki odpadami.

W trakcie spotkania omawiane są nowe wymagania dotyczące projektowania opakowań, poziomów recyklingu, obowiązków producentów oraz wpływu regulacji na modele biznesowe przedsiębiorstw.

Uczestnictwo w tej konferencji pozwala firmom na wcześniejsze przygotowanie się do zmian legislacyjnych i ograniczenie ryzyka operacyjnego wynikającego z ich wdrażania. Konferencja odbędzie się trzeciego dnia Plastpolu, 21 maja, w kapsule 502.

Synergia wydarzeń – przewaga konkurencyjna dla uczestników

Połączenie matchmakingu, analiz rynkowych, debat strategicznych i wydarzeń technologicznych sprawia, że Plastpol funkcjonuje jako kompleksowe narzędzie rozwoju biznesu.

Uczestnicy mają możliwość pozyskania aktualnych danych i prognoz rynkowych, zrozumienia kierunków regulacyjnych i ich wpływu na działalność, oceny technologii w warunkach rzeczywistej produkcji, a także nawiązania relacji biznesowych i rozpoczęcia współpracy.

Tak skonstruowany ekosystem wydarzeń pozwala skrócić proces decyzyjny i zwiększyć efektywność działań przedsiębiorstw w skali międzynarodowej.

XXX Międzynarodowe Targi Przetwórstwa Tworzyw Sztucznych i Gumy PLASTPOL.  19–22 maja 2026, Targi Kielce. Bilety i informacje na: plastpol.com

TARGI KIELCE – XXIX MIEDZYNARODOWE TARGI PRZETWORSTWA TWORZYW SZTUCZNYCH I GUMY – PLASTPOL
NZ
FOTO MICHAL STANCZYK

Od butelki z Pilzna do światowego systemu kaucji

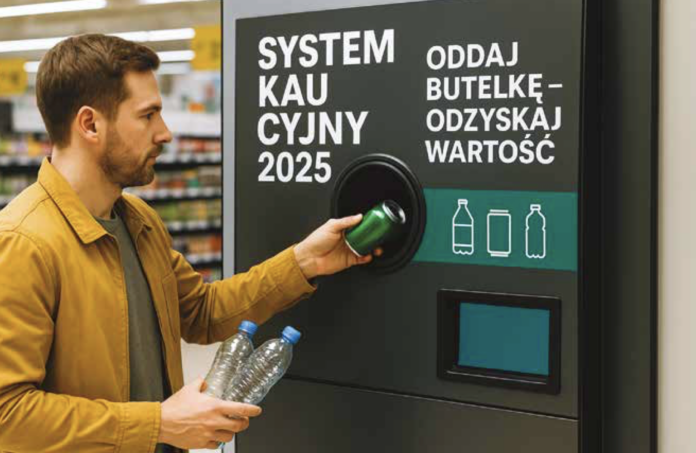
Po wielu latach zapowiedzi i przygotowań nabiera rozpędu ogólnopolski system kaucyjny. Jest to ogromne przedsięwzięcie. Dotyczy bowiem rocznie 12 miliardów opakowań, takich jak butelki PET, puszki oraz szkło zwrotne w co zaangażowanych zostanie ponad 200 tysięcy punktów handlowych obsługujących około 35 mln konsumentów

Według analiz Ministerstwa Klimatu oraz branży napojowej, łączny koszt uruchomienia systemu uwzględniający automaty, infrastrukturę, informatykę, logistykę i raportowanie wyniesie w pierwszych latach 3,5–4 miliardy złotych. Sam zakup i instalacja automatów kaucyjnych (RVM – reverse vending machines) pochłonie ok. 1,5 miliarda złotych, a utrzymanie i obsługa logistyczna kolejnych 700–900 milionów rocznie.

– To ogromna inwestycja, ale nie państwowa – mówi Andrzej Jaśkiewicz, prezes Organizacji Odzysku Opakowań Erbis SA. – Finansują ją producenci napojów i sieci handlowe, które zgodnie z ustawą muszą stworzyć lub przystąpić do operatorów systemu kaucyjnego (OSK). Operatorzy będą odpowiedzialni za całość procesów: od ewidencji i rozliczeń kaucji, przez transport opakowań, aż po ich recykling.

Wszystko zaczęło się od Pilsnera

W 1842 roku w Pilźnie, w sercu ówczesnych Czech należących do monarchii austro-węgierskiej, powstał Browar Miejski – dziś znany jako Pilsner Urquell – nikt nie przypuszczał, że w jego rozlewni narodzi się coś, co zrewolucjonizuje gospodarkę opakowaniami na całym świecie. Szklana butelka, ciężka, droga i trwała, była wtedy towarem zbyt cennym, by ją wyrzucać. Browarnicy skwapliwie pilnowali, by do browaru wracała każda z nich. Już w księgach z lat 60. XIX wieku pojawia się zapis o „Pfandflaschen” – butelkach objętych zastawem. Klient dopłacał drobną sumę, a gdy przynosił puste naczynie, pieniądze wracały do jego kieszeni. Tak narodził się pierwszy czeski system kaucyjny, prosty i genialny w swej logice: nic nie ginie, wszystko krąży.

Z Pilzna idea szybko rozlała się po całym kraju. Velké Popovice, České Budějovice, Pardubice, Praga – w drugiej połowie XIX wieku niemal każdy większy browar prowadził ewidencję butelek i skrzynek, pobierał zastaw i rozliczał zwroty. W prasie tamtych lat pojawiały się ogłoszenia: „Za vrácené lahve od piva Prazdroj vyplácí se záloha” – „Za zwrócone butelki po piwie Prazdroj wypłacana jest kaucja”.

Równolegle mleczarnie w Pradze i Brnie stosowały depozyt 10 halerzy za butelkę mleka, a winiarnie morawskie pobierały kaucję za karafki. W 1903 roku Związek Browarów w czeskich krajach przyjął oficjalny regulamin opakowań zwrotnych, standaryzując pojemność butelek i ustalając wysokość zastawu – 20 halerzy za butelkę, koronę za skrzynkę dwudziestu. Tak powstał pierwszy branżowy system kaucyjny Europy Środkowej, obejmujący cały region.

Tuż przed I wojną światową czeskie browary działały już w pełnym obiegu zamkniętym. Butelki krążyły między browarem, gospodą i sklepem w cyklu, który mógł trwać latami. Wtedy nikt nie mówił jeszcze o ekologii ani zrównoważonym rozwoju, ale czescy piwowarzy praktykowali obydwa – z czystego rozsądku i rachunku ekonomicznego. Ich „Pfandflasche” – butelka pod zastaw – stała się symbolem gospodarności, który sto lat później powrócił do Europy w nowoczesnej, cyfrowej odsłonie.

Upadek i odrodzenie idei

W pierwszej połowie stulecia czeski i niemiecki model opakowania zwrotnego rozprzestrzenił się po całej Europie. Butelka stała się obiegiem samym w sobie – wracała do browaru, była myta, ponownie napełniana i znów trafiała w ręce klientów. W latach 30. i 40. Budvar, Pilsner Urquell, Staropramen, Heineken i Carlsberg miały niemal stuprocentowy system zwrotu. W Stanach Zjednoczonych mleczarze odbierali puste butelki spod drzwi domów, a kaucja była oczywistością – częścią codziennego rytuału zakupów.

Ale potem przyszły lata 60. i 70. – czas plastiku, jednorazowości i marketingu, który przekonał ludzi, że wygoda jest ważniejsza niż trwałość. Wynalazek butelki PET, opatentowany w 1973 roku przez inżyniera koncernu DuPont, Nathaniela Wyetha, rozpoczął erę opakowania jednorazowego. Plastik był lekki, tani i błyszczący. Nie trzeba go było myć ani odbierać – wystarczyło wyrzucić. W ciągu dwóch dekad zniknęły punkty skupu, a w sklepach przestano pytać o puste butelki. Kaucja – niegdyś symbol gospodarności – stała się anachronizmem.

To właśnie wtedy, gdy plastik zalał świat, idea kaucji odżyła tam, gdzie narodziła się kultura porządku: w Skandynawii i Niemczech. W 1972 roku Szwecja wprowadziła ustawowy system kaucji na butelki szklane, a Norwegowie stworzyli w 1992 roku pierwszy zautomatyzowany system depozytowy, obsługiwany przez nową firmę TOMRA Systems – producenta automatów kaucyjnych, które do dziś stoją w tysiącach europejskich sklepów. W 2003 roku Niemcy poszli jeszcze dalej: powołali Deutsche Pfandsystem GmbH (DPG), cyfrowy system obejmujący całą gospodarkę napojową. Każda butelka i puszka otrzymała kod, każda kaucja była zarejestrowana i rozliczana w systemie centralnym. W efekcie zwroty osiągnęły poziom 97 proc. – najwyższy na świecie.

Powrót do źródeł

Dziś ten model wraca tam, skąd wyszedł. Czechy i Polska, które przez dziesięciolecia opierały się na pojemnikowej segregacji odpadów, wprowadzają własne systemy kaucyjne: nowoczesne, zautomatyzowane, cyfrowe. W Czechach system ruszy w 2026 roku, w Polsce – już w 2025. Kaucja znów stanie się czymś oczywistym: 50 groszy w Polsce, cztery korony w Czechach. Butelka, którą w XIX wieku browarnicy z Pilzna uznali za zbyt cenną, by ją wyrzucać, po 180 latach wraca do obiegu – nie jako wspomnienie dawnych czasów, lecz jako symbol nowej gospodarki, w której nic nie jest odpadem, dopóki krąży.

Warto dodać, że w 1900 roku w USA zaczęły funkcjonować systemy kaucyjne na butelki po mleku – dostarczane rano pod drzwi domów i odbierane po opróżnieniu. Szklana butelka stawała się trwałym elementem codzienności – w obiegu mogła krążyć nawet przez 20–30 cykli. Dla producentów był to czysty zysk: koszt butelki zwrotnej był o wiele niższy niż produkcja nowej.

U podstaw systemu nie leżała troska o środowisko – ekologia jeszcze nie istniała jako pojęcie. Chodziło o czystą ekonomię i rozsądek: butelka to surowiec, który można wykorzystać ponownie.

W pierwszej połowie XX wieku system kaucyjny stał się powszechnym standardem. W miarę jak rozwijał się handel detaliczny i sieci dystrybucji, butelki i skrzynki transportowe krążyły w zamkniętym obiegu między producentami, sklepami i konsumentami.

W Niemczech, Wielkiej Brytanii, Francji i Skandynawii funkcjonowały lokalne modele oparte na depozytach pieniężnych. W USA browary i mleczarnie wymagały zwrotu butelek jako części umowy sprzedaży. Pojawiały się też pierwsze standaryzowane butelki (np. typu „steinie”), co ułatwiało logistykę i wielokrotne wykorzystanie.

W tym okresie zaczęto też dostrzegać, że zwrotny system działa tylko wtedy, gdy wszyscy uczestnicy rynku – producenci, sklepy i klienci – mają z niego korzyści. W wielu krajach wprowadzono nawet przepisy nakazujące odbiór pustych opakowań w sklepach.

Polska międzywojenna i PRL

W Polsce przedwojennej również istniał obieg zwrotnych butelek, głównie w branży piwnej i mleczarskiej. Po II wojnie światowej, w realiach gospodarki centralnie planowanej, system kaucyjny został upowszechniony i usystematyzowany.

W czasach PRL-u kaucja była elementem codzienności. Butelki po oranżadzie, piwie, mleku czy wódce miały charakterystyczne kształty i oznaczenia producenta. W każdym sklepie można było oddać puste butelki i odzyskać kilka złotych – kwota niewielka, ale odczuwalna. Często dzieci zbierały butelki po osiedlach i sprzedawały je w sklepach, kioskach czy specjalnych punktach skupu, zyskując swoje pierwsze kieszonkowe.

System działał, bo był prosty – producent wprowadzał butelki w obieg i doliczał do ceny kaucję. Sklepy odbierały opakowania i przekazywały je z powrotem do rozlewni. Butelki były myte, dezynfekowane i ponownie napełniane.

W latach 70. i 80. nawet opakowania po szklanych słoikach po dżemach, konserwach czy musztardzie miały wartość. Niektóre sklepy prowadziły specjalne punkty skupu opakowań szklanych, a plakaty edukacyjne zachęcały do „oddawania szkła do obiegu”.

Lata 70.–90. – triumf plastiku

Wraz z wynalezieniem i upowszechnieniem plastiku (szczególnie PET) w latach 70. XX wieku, system kaucyjny zaczął tracić na znaczeniu.

Producenci zauważyli, że plastikowe butelki są: tańsze w produkcji, lżejsze i łatwiejsze w transporcie i co najważniejsze – nie wymagają zwrotu ani logistyki obiegu.

W latach 80. i 90. rozpoczęła się globalna rewolucja opakowań jednorazowych. Dla konsumentów była to wygoda, dla handlu – prostota, ale dla środowiska – katastrofa. Odpady zaczęły rosnąć lawinowo.

W Polsce po transformacji ustrojowej system kaucji de facto się rozpadł. Zniknęła centralna regulacja i jednolite opakowania. W sklepach przestano przyjmować butelki, których nie dało się powiązać z konkretnym producentem. Rozdrobniony rynek hurtowy i napływ nowych marek z Zachodu oparły się na modelu jednorazowości. W efekcie butelka przestała być przedmiotem użytkowym, a stała się odpadem.

Skala biznesu

Kaucja w wysokości 0,50 zł za każde opakowanie oznacza, że w systemie będzie krążyć nawet 6 miliardów złotych rocznie. To środki, które konsumenci w pewnym sensie pożyczają systemowi, odzyskując je przy zwrocie opakowań.

Ten mechanizm wymaga precyzyjnego nadzoru finansowego – każda butelka ma swój kod EAN, który pozwala rozliczyć: pobranie kaucji, zwrot kaucji i ostateczny los opakowania (recykling, ponowne użycie, zniszczenie).

Według założeń Ministerstwa, co najmniej 85–90 proc. kaucji będzie zwracane konsumentom, a 10–15 proc. pozostanie w systemie jako tzw. nieodebrana kaucja. Te środki (ok. 500–600 mln zł rocznie) mają zasilać fundusz rozwoju systemu – finansować logistykę, edukację i inwestycje w recykling.

Ryzyka systemu kaucyjnego

System kaucyjny w Polsce będzie miał charakter branżowo-prywatny z nadzorem publicznym. Minister Klimatu nadaje zgodę na działalność operatora, ale to branża napojowa – zrzeszona w stowarzyszeniach, takich jak Związek Pracodawców Przemysłu Piwowarskiego, Polska Federacja Producentów Żywności, Związek Pracodawców EKO-PAK, czy KUPS (Klub Producentów Napojów) – tworzy realne zaplecze operacyjne.

Organizacje odzysku, które przez 20 lat działały w ramach ROP (Rozszerzonej Odpowiedzialności Producenta), teraz przejmują rolę ekspertów i zaplecza kontrolnego.

To one mają zapewnić zgodność danych, raportowanie do BDO i GIOŚ oraz kontrolę jakości recyklingu. Bez ich doświadczenia żaden operator nie zbuduje wiarygodnego systemu rozliczeń.

Z punktu widzenia ekologii i gospodarki kluczowy jest los zebranych surowców, zwłaszcza plastiku PET. Według szacunków branży, w Polsce produkuje się rocznie ponad 200 tys. ton butelek PET, z czego dotychczas odzyskiwano ok. 30–35 proc. System kaucyjny ma ten wskaźnik podnieść do 90 proc., czyli ponad 180 tys. ton czystego PET rocznie.

Problem polega na tym, że globalny rynek granulatu rPET (recyklat PET) znajduje się obecnie w kryzysie. W 2024 roku jego cena spadła do poziomu 3–3,5 tys. zł za tonę, podczas gdy koszt zbiórki i przetworzenia przekracza 5 tys. Dla recyklerów oznacza to ujemną marżę, a dla operatorów – ryzyko finansowe: system kaucyjny generuje czysty surowiec, ale nie ma kto i za co go przerabiać.

To efekt nadpodaży rPET w Europie i taniego, świeżego plastiku z Azji. Jeśli sytuacja się utrzyma, system może być ekologicznie skuteczny, ale ekonomicznie deficytowy – jego finansowanie będzie musiało być utrzymywane z opłat producentów, a nie z wartości recyklatu.

Wpływ na handel i konsumentów

Dla konsumenta kaucja to prosta sprawa: dopłata 50 groszy, zwrot przy oddaniu butelki. Ale dla handlu to ogromna operacja logistyczna.

W Polsce działa ponad 100 tys. małych sklepów osiedlowych, ok. 10 tys. supermarketów i dyskontów oraz kilka tysięcy punktów gastronomicznych.

Ustawa wymaga, by punkty sprzedaży o powierzchni powyżej 200 m2 przyjmowały opakowania obowiązkowo. Sklepy mniejsze mogą to robić dobrowolnie, ale branża prognozuje, że przystąpi do systemu około 60 proc. z nich, zwłaszcza jeśli konsumenci zaczną oczekiwać możliwości oddania butelek w każdym miejscu.

Dla sieci handlowych to również biznes: sklepy będą pobierać opłatę serwisową od operatora systemu – szacowaną na 5–8 groszy za każde przyjęte opakowanie. W największych sklepach (Lidl, Biedronka, Kaufland, Żabka) pojawią się setki nowych automatów kaucyjnych, głównie od producentów TOMRA, Envipco i Sielaff. Cały rynek automatów RVM w Polsce w 2025 roku może być wart ponad 1 miliard złotych.

Rola państwa i kontrola systemu

Ministerstwo Klimatu i Środowiska pełni funkcję nadzorczą, ale nie operacyjną. Kontrola obejmie: certyfikację operatorów, nadzór nad raportowaniem danych (GIOŚ, BDO) i monitorowanie osiąganych poziomów zbiórki.

Polska, jako państwo członkowskie UE, musi osiągnąć: 77 proc. zbiórki butelek PET do końca 2025 roku, 90 proc. do 2029 roku i 25 proc. udziału rPET w każdej nowej butelce (dyrektywa SUP). Jeżeli to się nie powiedzie, grożą kary finansowe z Brukseli – szacowane nawet na kilkadziesiąt milionów euro rocznie. Dlatego system kaucyjny jest nie tylko ekologicznym projektem, ale też instrumentem ochrony przed sankcjami unijnymi.

Korzyści makroekonomiczne i społeczne

Choć koszty startowe są wysokie, system kaucyjny może przynieść realne korzyści: ograniczenie zaśmiecania środowiska o 70–80 proc., redukcję emisji CO2 o ok. 300 tys. ton rocznie, powstanie 5–7 tys. nowych miejsc pracy w logistyce, recyklingu i serwisie automatów, oszczędność energii (recykling PET wymaga o 60 proc. mniej energii niż produkcja pierwotna).

Długofalowo system kaucyjny stanie się również elementem zielonej transformacji przemysłu opakowaniowego – wymusi na producentach projektowanie butelek zgodnych z zasadami recyklingu, a na konsumentach – zmianę nawyków.

Trzy scenariusze działania systemu

System kaucyjny to początek wielkiej zmiany strukturalnej w sposobie, w jaki Polska traktuje opakowania, odpady i surowce. To, jak ta zmiana przebiegnie, zależy od kilku czynników: od współpracy branży napojowej i handlu, od cen recyklatów, od tempa automatyzacji, ale też od postaw konsumentów. W ciągu pierwszych pięciu lat działania systemu można przewidzieć trzy realistyczne scenariusze – optymistyczny, realistyczny i kryzysowy.

SCENARIUSZ OPTYMISTYCZNY

Założenia: Pełna współpraca branży, sieci handlowych i organizacji odzysku. Skuteczna edukacja społeczna i szeroka sieć punktów zwrotu (również w małych sklepach). Stabilizacja cen rPET (ok. 4500–5000 zł/t) i rozwój krajowych instalacji recyklingowych.

Przebieg: Już po dwóch latach poziom zwrotu przekracza 85 proc., a w 2028 roku osiąga 93–95 proc.. Większość butelek PET wraca do polskiego obiegu – część przetwarzana jest w zakładach Plast-Al, PRT Radomsko, czy Greiner Packaging, a część w nowych liniach tworzonych przez branżę napojową (np. Coca-Cola, PepsiCo, Żywiec Zdrój).

Powstaje krajowa sieć obiegu zamkniętego „butelka-w-butelkę”, która ogranicza import plastiku pierwotnego nawet o 40 proc.

Operatorzy łączą dane w zintegrowanym systemie raportowym, a Polska osiąga unijne cele recyklingowe z zapasem. Koszt funkcjonowania systemu stabilizuje się na poziomie 0,05–0,06 zł na opakowanie, co czyni go ekonomicznie zrównoważonym.

Efekty: Polska zostaje wskazana przez Komisję Europejską jako modelowy przykład wdrożenia. W 2029 roku system rozszerza się o opakowania po produktach mlecznych i chemii gospodarczej. Poziom zaśmiecenia przestrzeni publicznej spada o 80 proc. Polska eksportuje know-how w regionie (np. do Ukrainy i Rumunii).

SCENARIUSZ REALISTYCZNY

Założenia: system startuje z opóźnieniem organizacyjnym i logistycznym. Początkowo działa 60–70 proc. punktów zbiórki. Ceny rPET wahają się między 3000 a 4000 zł/t, co powoduje presję na koszty.

Przebieg: pierwszy rok (2025) przynosi poziom zbiórki ok. 65–70 proc., głównie dzięki sieciom handlowym i dużym miastom. W małych miejscowościach system rozwija się wolniej – problemem jest brak miejsca i koszt automatów kaucyjnych. Niektóre sklepy przyjmują opakowania ręcznie, inne – tylko z własnych paragonów. W 2026–2027 roku system się stabilizuje, poziom zbiórki rośnie do 85–87 proc., ale koszty utrzymania pozostają wysokie. Operatorzy kompensują je z nieodebranych kaucji (10–15 proc.) i z opłat produktowych od wprowadzających napoje. Recyklerzy zmagają się z niskimi cenami surowców, ale krajowy popyt utrzymuje system przy życiu.

SCENARIUSZ KRYZYSOWY

Założenia: Niestabilność rynku rPET (spadek cen do 2500 zł/t). Brak wystarczającej liczby punktów zbiórki w małych miejscowościach. Problemy z integracją systemów IT operatorów. Niedostateczna edukacja konsumentów.

Przebieg: W 2025 roku start przebiega chaotycznie: część sklepów nie ma gotowych urządzeń, a konsumenci gubią się w zasadach. Brak kompatybilności systemów powoduje zatory w rozliczeniach – część kaucji wraca z opóźnieniem. Zbiórka osiąga zaledwie 55–60 proc., a duża część butelek trafia nadal do pojemników komunalnych.

W 2026 roku pojawiają się pierwsze audyty GIOŚ i sankcje za zaniżone raporty. Nieodebrana kaucja nie wystarcza, by pokryć koszty logistyki, więc operatorzy podnoszą opłaty dla producentów. Część mniejszych wytwórców napojów rezygnuje z działalności, a konsumenci – z powodu frustracji – przestają systematycznie zwracać opakowania.

Wnioski i prognoza

Polska stoi dziś przed rzadką szansą: może stać się liderem gospodarki obiegu zamkniętego w Europie Środkowej albo – jeśli zabraknie koordynacji – powtórzyć błędy innych krajów, które zbyt późno wdrożyły spójny model. System kaucyjny to nie tylko technologia i logistyka. To umowa społeczna, oparta na zaufaniu i współodpowiedzialności.

Jeśli uda się zbudować synergię między państwem, biznesem i obywatelami, Polska w 2030 roku będzie krajem, w którym butelka po napoju nie jest odpadem, lecz walutą w obiegu zamkniętym – cennym zasobem, który zawsze wraca do obiegu. Jeśli nie – pozostanie po nas tylko góra taniego plastiku, którego nikt nie będzie chciał.pasted-image.pdf

Piotr Cegłowski

pasted-image.pdf

pasted-image.pdf

RAMKA

Jak dowartościować tworzywa sztuczne

Ciągle powtarzamy, że musimy dbać o nasze środowisko. Mówimy o zmianach klimatycznych i o tym, że trzeba dbać o surowce. Często słyszy się o ekologach przykuwających się do drzew, by w ten sposób walczyć o naszą planetę, o środowisko.

Prawda jest jednak taka, że ochrona środowiska to w znacznej mierze ochrona własnych surowców. To być albo nie być dla przemysłu, który bez surowców nie jest w stanie niczego nam zaoferować.

Kluczowe więc jest znalezienie takich mechanizmów, które połączą wszystkich i wspólnie zadbamy o surowce i naszą przyszłość. Dzisiejszy przemysł nie jest w stanie funkcjonować bez surowców, a te naturalne wyczerpują się bardzo szybko. Nasz statek kosmiczny Ziemia musi radzić sobie tym, co ma na pokładzie. Kluczowe jest więc zrównoważone zużywanie zasobów i zapasów na pokładzie.

W dzisiejszym świecie opartym na pieniądzu niezbędne jest wprowadzenie zachęty finansowej, a co za tym idzie sztuczne podbicie wartości istotnych zasobów i dofinansowanie dróg ich przepływu. Wiele surowców, takich jak choćby złom stalowy, broni się samodzielnie i nie potrzeba sztucznego podbijania ich wartości oraz dodatkowego finansowania ich przepływów. Złomowiska mają się świetnie w każdej społeczności i gromadzone są tam ogromne ilości cennego z punktu widzenia przemysłu surowca. Ze względu na duże zapotrzebowanie przemysłu cena złomu kształtuje się na wolnym rynku, a producenci stali chętnie go kupują.

W przypadku tworzyw sztucznych wygląda to zupełnie inaczej. Są one trudno rozpoznawalne, opakowania są cienkie, a ilość cennego surowca jest znikoma. Bardzo szybko stają się więc bezwartościowe i nie trafiają do ponownego przetworzenia. Takim sposobem na ich dowartościowanie jest wprowadzenie kaucji, by te nawet najmniejsze plastikowe butelki i puszki opłacało się nam oddać.

Jednak genialne pomysły i szczytne idee często rozbijają się na skałach biurokracji i idą na dno z powodu dziur budżetowych. Za system kaucyjny zapłacimy wszyscy, bo przedsiębiorcy wprowadzający napoje w opakowaniach podlegających kaucji sięgną po finansowanie do naszych kieszeni. Powołani przez nich operatorzy systemów kaucyjnych będą musieli finansować centra i systemy logistyczne, by zebrane opakowania trafiły do przetwarzających je podmiotów – recyklerów. Miejmy jednak nadzieję, że nowe regulacje nie spowodują tego, że operatorzy zasypią recyklerów górami nikomu nieprzydatnych surowców… Albo recyklerzy zamkną zakłady z powodu zbyt wysokich cen prądu i nasz cały wysiłek pójdzie w gwizdek.

Z pewnością dla firm czerpiących zyski z surowców wtórnych będzie to spory cios. W pojemnikach na śmieci trudno będzie znaleźć opakowania z tworzyw sztucznych podlegające pod system kaucyjny, w większości te wykonane z tworzywa PET. Cóż pozostaje nam przyzwyczaić się do nowego systemu i zaprzestać zgniatania opakowań podlegających kaucji, bo w takim przypadku automat ich nie przyjmie. Podobnie jak opakowania, które nie zostało opróżnione.

Wojciech Kamiński

ekspert rynku surowców wtórnych, szef EcoKam

Outsourcing IT to rynek kompetencji, a nie technologii

Rynek usług chmurowych z perspektywy klienta może wydawać się prosty, dostęp do infrastruktury jest szybki, a jej uruchomienie intuicyjne. W rozmowie z Rafałem Ościakiem – szefem sprzedaży w obszarze „small medium enterprises” w firmie Hostersi, zastanawiamy się, gdzie naprawdę powstaje wartość w outsourcingu IT i dlaczego sama technologia nie daje dziś przewagi.

Rynek outsourcingu IT jest dziś w dużej mierze rynkiem asymetrii informacji, klient nie jest w stanie realnie ocenić jakości architektury czy kompetencji zespołu. Jak w takich warunkach buduje się wiarygodność?

Rzeczywiście, klient bardzo często nie dysponuje narzędziami, aby samodzielnie ocenić jakość architektury czy poziom kompetencji zespołu, dlatego deklaracje marketingowe mają ograniczoną wartość poznawczą. W takich warunkach wiarygodność buduje się wyłącznie poprzez twarde, mierzalne rezultaty oraz konsekwencję w ich dostarczaniu.

Najważniejsze znaczenie ma zdolność pokazania konkretnych efektów pracy, nie w postaci ogólnych referencji, lecz wdrożeń, w których udało się obniżyć koszty infrastruktury, zwiększyć jej dostępność czy poprawić bezpieczeństwo środowiska. W projektach, które realizujemy, bardzo często identyfikujemy 20–30% nadmiarowych kosztów infrastruktury lub obszary, w których można znacząco poprawić dostępność i bezpieczeństwo środowiska. Dla klientów, zwłaszcza z segmentu enterprise, istotne jest również to, że partner technologiczny nie ogranicza się do dostarczania kompetencji, lecz bierze odpowiedzialność za funkcjonowanie całego środowiska. To przesunięcie w stronę odpowiedzialności za wynik jest jednym z głównych źródeł zaufania. Klienci enterprise coraz częściej oczekują partnera, który przejmuje pełną odpowiedzialność za środowisko IT – od architektury po operacje 24/7 – co jest jednym z kluczowych obszarów naszej współpracy

Równie ważnym elementem jest zdolność rozumienia biznesu klienta. Technologia sama w sobie ma charakter narzędziowy, dopiero w kontekście celów biznesowych nabiera znaczenia. Jeżeli klient widzi, że partner rozumie jego model operacyjny, ryzyka i kierunki rozwoju, zaczyna budować relację opartą na zaufaniu, nawet jeśli nie jest w stanie w pełni ocenić aspektów technicznych. W praktyce oznacza to, że wiarygodność nie jest komunikowana, lecz weryfikowana w działaniu, poprzez stabilność systemów, przewidywalność kosztów i zdolność do wspierania rozwoju organizacji.

Na ile rynek usług chmurowych i outsourcingu IT jest faktycznie konkurencyjny, a na ile zdominowany przez globalnych dostawców i wąską grupę wyspecjalizowanych firm?

Formalnie jest to rynek konkurencyjny, liczba firm oferujących usługi chmurowe i outsourcingowe jest duża, nie ma istotnych barier wejścia do segmentu podstawowych usług. Jednak infrastruktura pozostaje silnie skoncentrowana wokół kilku globalnych dostawców, takich jak Amazon Web Services, Microsoft czy Google Cloud. To oni kontrolują rozwój technologii, narzucają standardy i w dużej mierze kształtują kierunki inwestycji. Również po stronie usługowej, tylko ograniczona liczba firm jest w stanie efektywnie projektować i zarządzać środowiskami klasy enterprise.

Źródłem tego zjawiska nie jest wyłącznie dostęp do technologii, lecz kumulacja doświadczenia i zdolności operacyjnych. Kompetencje w tym obszarze buduje się latami, poprzez udział w złożonych projektach, zarządzanie środowiskami o wysokiej dostępności, reagowanie na incydenty oraz przewidywanie skutków decyzji architektonicznych. Do tego dochodzi dostęp do odpowiednich relacji z globalnymi dostawcami, który przekłada się na wsparcie techniczne, dostęp do niektórych rozwiązań czy możliwość współpracy przy bardziej wymagających wdrożeniach.

W efekcie, nowi gracze, nawet jeśli technologicznie kompetentni, mają ograniczony dostęp do projektów o odpowiedniej skali. Klienci enterprise podejmują decyzje w sposób konserwatywny, opierając się na sprawdzonych partnerach i ich historii realizacji. Reputacja, udokumentowane wdrożenia i zdolność do ponoszenia odpowiedzialności za środowisko działają tutaj jako realne bariery wejścia.

W takim modelu technologia przestaje być źródłem przewagi, staje się warunkiem koniecznym uczestnictwa w rynku. Dostęp do tych samych narzędzi mają wszyscy, natomiast różnice zaczynają się na poziomie tego, jak są one wykorzystywane w praktyce.

Przewaga konkurencyjna powstaje przede wszystkim na poziomie architektury i sposobu zarządzania środowiskiem w czasie. Dobrze zaprojektowana infrastruktura nie tylko spełnia bieżące wymagania, ale jest przygotowana na skalowanie, zmiany obciążenia czy nieprzewidziane zdarzenia. To wymaga doświadczenia, nie tylko technicznego, ale również operacyjnego, czyli zdolności reagowania na incydenty, identyfikowania potencjalnych zagrożeń i zapobiegania im, zanim wpłyną na biznes klienta.

Istotnym elementem jest również kompetencja w obszarze bezpieczeństwa. Wraz ze wzrostem złożoności środowisk rośnie liczba potencjalnych wektorów ataku, a skuteczne zarządzanie ryzykiem wymaga praktycznej znajomości scenariuszy zagrożeń, a nie wyłącznie znajomości narzędzi. To kolejny obszar, w którym doświadczenie buduje realną przewagę.

Najważniejszy poziom tej przewagi znajduje się jednak poza samą technologią. Decydujące znaczenie ma zdolność zrozumienia biznesu klienta, jego modelu operacyjnego, celów i ograniczeń. Partner, który potrafi przełożyć technologię na konkretne efekty biznesowe, przestaje być dostawcą usług, a staje się elementem procesu rozwoju organizacji. To oznacza przejście od roli wykonawcy do roli partnera, który odpowiada za stabilność, skalowalność i kierunek rozwoju środowiska IT.

Jak stabilny jest model biznesowy w obszarze usług chmurowych i outsourcingu IT? Na ile jest to działalność, która wymaga ciągłego redefiniowania się wraz z kolejnymi falami technologii?

Ten model biznesowy jest stabilny tylko pozornie, w rzeczywistości jego trwałość wynika nie z niezmienności, lecz z zdolności do ciągłej adaptacji. Rdzeń działalności pozostaje ten sam, wspieranie klientów w zarządzaniu infrastrukturą IT, zapewnianiu jej dostępności, bezpieczeństwa i skalowalności. Natomiast warstwa technologiczna, na której ten model jest osadzony, zmienia się cyklicznie, zwykle co kilka lat.

W przeszłości obserwowaliśmy przejście od klasycznego hostingu do chmury publicznej. Obecnie jesteśmy w trakcie kolejnej transformacji, w kierunku platform engineering, automatyzacji oraz wykorzystania sztucznej inteligencji w zarządzaniu środowiskami IT. Każda z tych zmian nie tyle unieważnia poprzedni model, ile redefiniuje sposób jego realizacji.

Z perspektywy firmy świadczącej usługi oznacza to konieczność nieustannego inwestowania w kompetencje, procesy i narzędzia. Stabilność nie polega więc na utrzymywaniu jednego zestawu usług, lecz na zdolności do ich ewolucji bez utraty jakości operacyjnej. Firmy, które traktują technologię jako stałą, bardzo szybko tracą konkurencyjność.

Jednocześnie warto podkreślić, że mimo zmian technologicznych potrzeby klientów pozostają względnie stałe. Organizacje nadal oczekują stabilności, przewidywalności kosztów, bezpieczeństwa oraz możliwości skalowania swojego biznesu. Rolą partnera technologicznego jest przełożenie kolejnych fal technologicznych na realną wartość biznesową, bez przenoszenia całej złożoności tych zmian na klienta.

Chmura była przez lata przedstawiana jako rozwiązanie tańsze. Dziś coraz częściej słyszymy, że jest przede wszystkim bardziej elastyczna, ale niekoniecznie generuje niższe koszty. Jak to wygląda w praktyce?

Pytanie jest źle postawione. Tańsza, w porównaniu z czym i w jakim horyzoncie? Bez precyzyjnego odniesienia takie porównanie bardzo łatwo prowadzi do uproszczeń, które nie oddają rzeczywistej natury tego modelu.

Z perspektywy praktycznej chmura nie powinna być oceniana wyłącznie przez pryzmat bezpośrednich kosztów infrastruktury. Jej fundamentalną wartością jest dostęp do możliwości, które w modelu tradycyjnym są albo bardzo kosztowne, albo w ogóle niedostępne. Mówimy tu o skalowalności, szybkości wdrażania nowych rozwiązań, poziomie bezpieczeństwa czy dostępie do najnowszych technologii, które są rozwijane przede wszystkim w środowiskach takich jak Amazon Web Services czy Microsoft Azure.

Oczywiście, w źle zaprojektowanym i niekontrolowanym środowisku chmura może prowadzić do niekontrolowanego wzrostu kosztów. Wynika to z jej charakterystyki, zasoby są dostępne natychmiast, co bez odpowiedniego nadzoru prowadzi do ich nadmiarowego wykorzystania. Dlatego kluczowe znaczenie ma kontrola, architektura i odpowiednie zarządzanie środowiskiem. Bez tego chmura rzeczywiście staje się nieefektywna kosztowo.

Z drugiej strony, porównując chmurę z rozwiązaniami on-premise, często pomija się koszty alternatywne. Organizacje, które inwestują we własną infrastrukturę, mogą osiągnąć krótkoterminowe oszczędności, ale jednocześnie ograniczają swoją zdolność do adaptacji. W praktyce oznacza to zamrożenie modelu technologicznego na kilka lat, bez dostępu do dynamicznie rozwijających się narzędzi i usług. W świecie, w którym przewaga konkurencyjna coraz częściej wynika z szybkości działania, jest to koszt trudny do bezpośredniego zmierzenia, ale bardzo realny.

Dlatego bardziej adekwatne jest traktowanie chmury nie jako rozwiązania tańszego, lecz jako rozwiązania bardziej rozwojowego. Pozwala ona organizacjom szybciej reagować na zmiany, skalować działalność i korzystać z innowacji bez konieczności ponoszenia ogromnych nakładów inwestycyjnych z góry. W długim horyzoncie to właśnie ta elastyczność i dostęp do możliwości, a nie sam koszt infrastruktury, decydują o jej przewadze.

Czy rynek usług chmurowych zmierza w stronę konsolidacji, fragmentacji, czy raczej specjalizacji?

Ten rynek rozwija się jednocześnie w kilku kierunkach, które na pierwszy rzut oka mogą wydawać się sprzeczne, ale w rzeczywistości są komplementarne. Z jednej strony obserwujemy wyraźną konsolidację na poziomie infrastruktury, z drugiej, rosnącą specjalizację na poziomie usług.

Warstwa infrastrukturalna jest dziś w dużej mierze zdominowana przez globalnych dostawców. To oni koncentrują kapitał, rozwój technologiczny i skalę operacyjną, co w naturalny sposób prowadzi do dalszej konsolidacji tego segmentu rynku. Bariery wejścia są tutaj na tyle wysokie, że trudno sobie wyobrazić pojawienie się nowych graczy o globalnym znaczeniu.

Równolegle jednak rośnie znaczenie wyspecjalizowanych partnerów, którzy operują na wyższym poziomie wartości. Nie dostarczają samej infrastruktury, lecz potrafią ją przełożyć na konkretne efekty biznesowe. To właśnie w tym obszarze zachodzi proces specjalizacji. Klienci coraz rzadziej poszukują uniwersalnych dostawców, a coraz częściej wybierają partnerów, którzy posiadają głębokie kompetencje w określonych obszarach, projektowaniu architektury, optymalizacji kosztów, bezpieczeństwie czy zarządzaniu środowiskami produkcyjnymi.

W praktyce oznacza to, że rynek nie tyle się fragmentuje, ile reorganizuje wokół różnych poziomów wartości. Najniższy poziom – infrastruktura, ulega konsolidacji. Wyższe poziomy – kompetencje, operacje, odpowiedzialność za środowisko, ulegają specjalizacji i tam właśnie powstaje realna przestrzeń konkurencji.

Z perspektywy klienta prowadzi to do zmiany sposobu wyboru partnera. Coraz większe znaczenie ma nie tylko to, kto dostarcza technologię, ale przede wszystkim kto potrafi ją efektywnie wykorzystać. W rezultacie rośnie rola integratorów i partnerów technologicznych, którzy są w stanie połączyć skalę globalnych rozwiązań z lokalną wiedzą, doświadczeniem i odpowiedzialnością za wynik.

Rozmawiał Mateusz Banaszak

==============================

O firmie:


Hostersi to polska firma technologiczna specjalizująca się w outsourcingu IT, projektowaniu infrastruktury oraz wdrażaniu i zarządzaniu środowiskami chmurowymi. Spółka została założona w 2007 roku i od tego czasu konsekwentnie rozwija kompetencje w obszarze cloud computingu, cyberbezpieczeństwa oraz zarządzania środowiskami IT w trybie 24/7.


Firma pełni rolę integratora chmurowego, wspierając organizacje w projektowaniu, migracji oraz utrzymaniu infrastruktury IT w modelach: publicznym, prywatnym i hybrydowym. Oferuje kompleksowe usługi obejmujące m.in. architekturę systemów, automatyzację procesów, zarządzanie środowiskami 24/7, bezpieczeństwo danych oraz optymalizację kosztów.


Hostersi współpracują z globalnymi dostawcami technologii, takimi jak Amazon Web Services, Microsoft oraz Google, posiadając status certyfikowanego partnera, w tym najwyższy poziom partnerstwa AWS Premier Tier.


Firma realizuje projekty dla klientów z różnych sektorów gospodarki, od startupów po duże organizacje i instytucje regulowane, koncentrując się na zapewnieniu skalowalności, bezpieczeństwa oraz ciągłości działania systemów IT.


Dzięki niemal dwóm dekadom doświadczenia oraz zespołowi specjalistów IT, Hostersi należą do grona najdynamiczniej rozwijających się firm technologicznych w Europie, wielokrotnie wyróżnianych w rankingach takich jak FT1000 czy Diamenty Forb
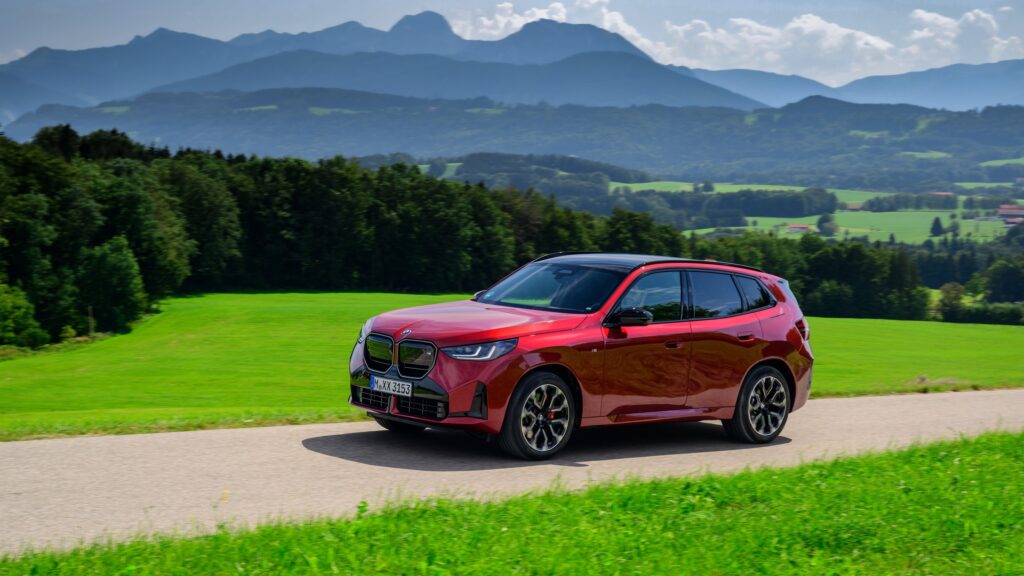
BMW X3 M50 – superbohater według nowych zasad – test redakcyjny

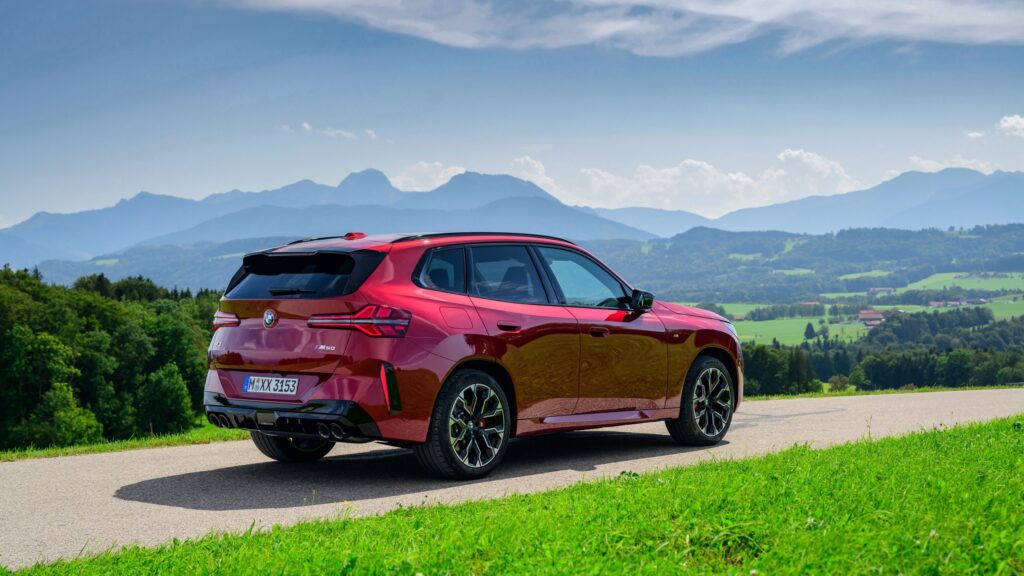
Superbohaterowie mieliby dziś ciężkie życie. Batman musiałby ograniczyć ślad węglowy podczas nocnych pościgów. Superman zapewne dostałby dzisiaj kilka mandatów za przekroczenie prędkości, a Iron Man musiałby tłumaczyć się służbom z emisji hałasu generowanego przez swoje dopalacze. Świat się zmienił. Na szczęście gdzieś w Monachium wciąż pracują ludzie, którzy najwyraźniej wierzą, że samochód może wywoływać uśmiech większy niż kolejny wykres zużycia energii. Tak powstało BMW X3 M50.

Autor: Michał Garbaczuk

Rodzinny SUV na sterydach

Tylko że ktoś najwyraźniej zapomniał powiedzieć mu, że powinien zachowywać się jak rodzinny SUV. Już na pierwszy rzut oka wiadomo, że to nie jest zwykła X3. Samochód otrzymał praktycznie wszystko, co można było zaznaczyć w konfiguratorze. Wyposażenie? Pod korek. Pakiet M Performance? Obowiązkowo. Agresywne spoilery, czarne dodatki, ogromne felgi i sylwetka, która nawet na parkingu sprawia wrażenie, jakby wyszła spor ręki rysowników Hot Wheels.

Patrzysz na specyfikację i logika podpowiada jedno. Prawie dwie tony masy, sześciocylindrowy silnik, napęd na cztery koła, komplet systemów bezpieczeństwa i cała elektronika współczesnego świata. To powinien być szybki samochód. Ale raczej uporządkowany. Tymczasem BMW stworzyło… łobuza w eleganckim garniturze.

Praw fizyki najwyraźniej nie poinformowano

Nie spodziewałem się, że ten samochód będzie aż tak dobry.

Naprawdę.

Bo choć oznaczenie „M” od zawsze budzi emocje, to jednak mówimy o dużym, rodzinnym SUV-ie. Tego typu samochody potrafią imponować osiągami, wciąż pamiętam pomarańczowe X4M poprzedniej generacji, które miałem okazję testować jakiś czas temu. To auto było czystym hardcorem. Aż chciałoby się powiedzieć, że już takich nie robią i faktycznie coś w tym jest. Współczesna generacja modeli BMW jest jak sfora rozwydrzonych szczeniaków, która dostała się pod opiekę behawiorysty. Są energiczne i ruchliwe, lecz jednocześnie bardzo poprawne i posłuszne.

Ale to X3 M50 nie zamierza być poprawne. Ma 398 KM i choć w czasach elektryków liczba ta nie robi już takiego wrażenia na papierze, wystarczy jedno mocniejsze wciśnięcie gazu, by przypomnieć sobie, że dane techniczne nigdy nie oddają całej prawdy.

X3 M50 do pierwszej setki rozpędza się w 4,6 sekundy, a to rodzinny SUV. To naprawdę robi wrażenie. Najbardziej imponuje jednak sposób, w jaki BMW oddaje moc. Nie ma tu nerwowości, nie ma brutalności. Jest natomiast coś, co od lat stanowi znak rozpoznawczy najlepszych modeli z Monachium. Samochód zdaje się mówić do kierowcy: „Spokojnie. Ja już wiem, co robić.” I robi to z taką efektywnością, że świat naprawdę zaczyna kręcić się szybciej.

Alcantara. Wszędzie.

Jeszcze zanim uruchomicie silnik, BMW skutecznie przypomina, że to nie jest zwykła wersja X3.

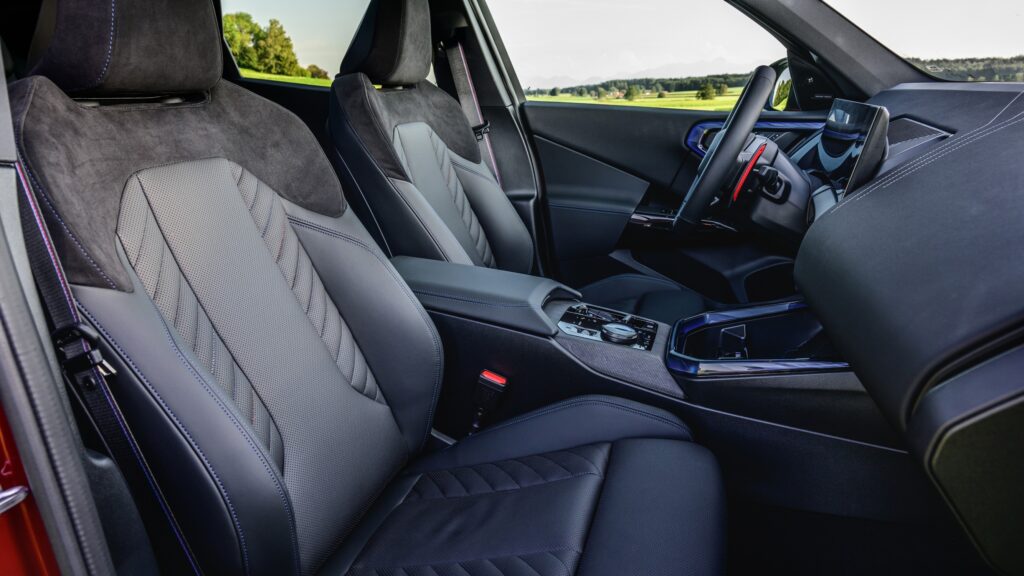
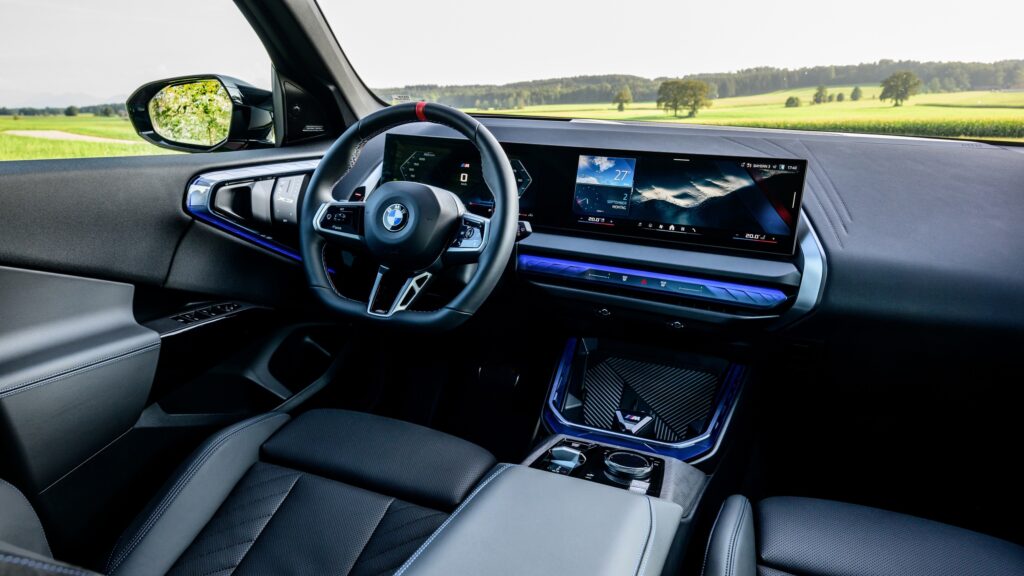
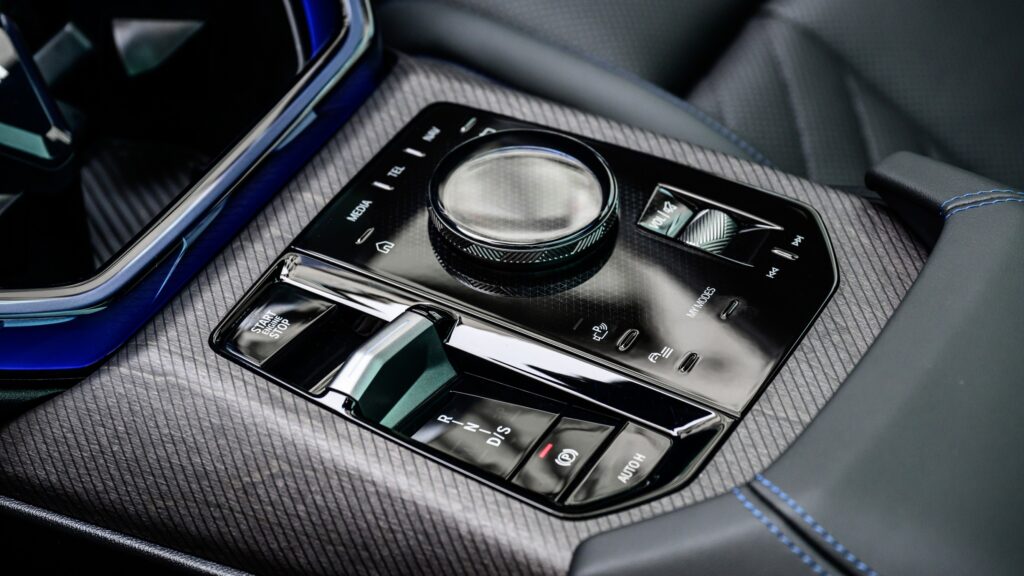
Kubełkowe fotele obszyto przyjemną w dotyku alcantarą. Podobnie jest na desce rozdzielczej, słupkach i podsufitce. Wszystko w kolorze czarnym, jedynie akcentowanym przeszyciami w odcieniach błękitu. Bo przecież nikt rozsądny nie wyobraża sobie sportowego BMW z kremową podsufitką i jasnymi dekorami przypominającymi salon meblowy.

Tutaj od pierwszej sekundy wiadomo, że priorytetem jest kierowca. A pasażerowie… cóż, oni po prostu mają szczęście, że mogą siedzieć obok.

XXI wiek potrafi być okrutny

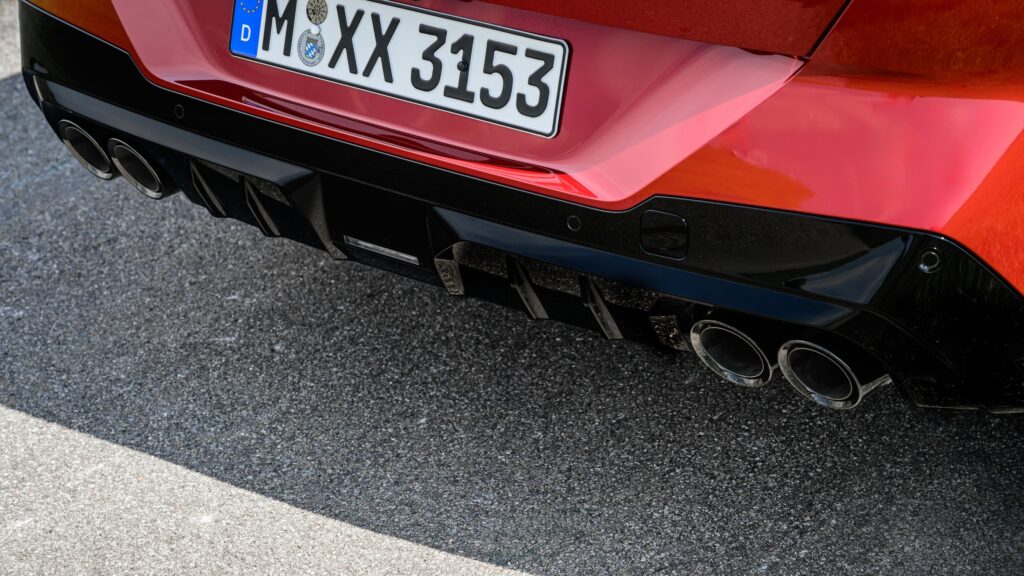
Przy samochodzie kosztującym ponad pół miliona złotych powinienem móc się do czegoś przyczepić. I rzeczywiście coś znalazłem. Oczywiście, stworzyli go inżynierowie BMW, ale także współczesny świat ze swoimi środowiskowymi ograniczeniami. Pamiętacie czasy, kiedy sportowe samochody strzelały z wydechu, prychały przy redukcjach i budziły pół osiedla po porannym uruchomieniu silnika? Dzisiaj większość tych emocji kończy się… w kabinie. Kierowca słyszy piękne pomruki, basowe mruczenie i charakterystyczne strzały. Problem polega na tym, że dużą część tej orkiestry odgrywa system audio, a nie układ wydechowy.

I właśnie tego trochę żałuję, o chciałbym zakochiwać się w pracy inżynierów od silników, a nie realizatorów dźwięku. Czy to przekreśla ten samochód? Absolutnie nie, ale gdzieś z tyłu głowy pozostaje myśl, że jeszcze kilka lat temu wszystkie te emocje rodziły się dzięki tłokom, wałkom rozrządu i świetnie zaprojektowanemu wydechowi. Dzisiaj coraz częściej odpowiadają za nie… akustycy. Taki mamy klimat. Dosłownie i w przenośni.

Jeszcze jedna wada…

BMW X3 M50 zużywa za mało paliwa. Tak. Dobrze przeczytaliście. To naprawdę jest wada i już tłumaczę dlaczego. Kiedy wsiadasz do BMW X5 M albo X6 M, doskonale wiesz, że podróż z Warszawy do Sopotu będzie miała obowiązkowy przystanek na tankowanie, a każdy przystanek jest przecież małym motoryzacyjnym wydarzeniem. Ktoś podejdzie, ktoś zapyta o silnik, ktoś zrobi zdjęcie, ktoś inny powie dziecku: „Patrz, jakie BMW!”

Tymczasem X3 M50 podczas testu zadowalało się średnim zużyciem paliwa na poziomie około 10,5 litra na 100 kilometrów. Efekt? Dojedziecie nim nie tylko do Trójmiasta, ale prawdopodobnie również na Półwysep Helski. Bez tankowania i bez tego całego teatru, który zawsze był nieodzownym elementem obcowania z szybkimi BMW. Dla większości kierowców pozostaniecie jedynie szybko znikającym punktem na lewym pasie.

Mimo wszystko…

Można długo dyskutować o normach emisji, ekologii, polityce, wreszcie o przyszłości motoryzacji. Można narzekać, że współczesne samochody są zbyt ciche, zbyt poprawne i zbyt grzeczne, ale wystarczy kilka kilometrów za kierownicą BMW X3 M50, żeby przypomnieć sobie, dlaczego litera „M” od tylu lat działa na wyobraźnię kierowców. BMW nadal potrafi budować samochody dla ludzi, którzy kochają prowadzić. Po prostu musi robić to trochę inaczej niż dwadzieścia lat temu.

Czy wolałbym, żeby za dźwięk odpowiadał prawdziwy układ wydechowy? Oczywiście. Czy chciałbym jeszcze więcej mechanicznych emocji? Bez dwóch zdań. Ale kiedy po raz kolejny wciskam gaz i czuję, jak ten pozornie grzeczny rodzinny SUV zamienia się w niesfornego łobuza, wszystkie te rozważania przestają mieć większe znaczenie.

Bo są samochody, które kupuje się rozumem i są BMW z literą „M”, które kupuje się sercem. Nawet jeśli dzisiaj część tego serca bije przez… głośniki.

Nowy Dyrektor Zarządzający PZPFK. Wzmocnienie roli Związku w kluczowym momencie dla branży

Zgodnie z komunikatem Michała Czekaja, Prezesa Zarządu Polskiego Związku Producentów Farb i Klejów (PZPFK), wraz z początkiem kwietnia 2026 roku stanowisko Dyrektora Zarządzającego Związku objął Adrian Miałkowski. Jego nominacja przypada na okres istotnych wyzwań dla branży – związanych m.in. ze zmiennością cen surowców, zakłóceniami w łańcuchach dostaw oraz rosnącą presją regulacyjną na poziomie krajowym i europejskim – w którym rola organizacji branżowych jako partnera dla biznesu i administracji publicznej nabiera szczególnego znaczenia.

Adrian Miałkowski to menedżer z blisko 20-letnim doświadczeniem w obszarze sprzedaży i zarządzania biznesem B2B. W swojej karierze odpowiadał za rozwój organizacji w warunkach dynamicznych zmian rynkowych, budowę i skalowanie zespołów sprzedażowych oraz realizację strategii komercyjnych. Posiada wieloletnie doświadczenie w branży chemicznej, obejmujące współpracę z kluczowymi partnerami, rozwój kanałów dystrybucji oraz zarządzanie wynikiem finansowym.

W nowej roli będzie odpowiedzialny za bieżące funkcjonowanie PZPFK oraz dalsze wzmacnianie jego pozycji jako reprezentanta branży w Polsce i na forum europejskim. – Punktem wyjścia dla wszystkich działań Związku są potrzeby jego członków – firm, które są liderami rynku i najlepiej rozumieją stojące dziś przed branżą wyzwania. Moją rolą jest wsłuchiwanie się w te potrzeby i wdrożenie na tej podstawie konkretnych działań, tak aby PZPFK jeszcze skuteczniej wspierał rozwój swoich członków i całego sektora – mówi Adrian Miałkowski.

– Kluczowym obszarem jest dla nas dostęp do rzetelnych informacji na temat rynku – dlatego konsekwentnie rozwijamy panel badawczy i raport SELLFiK, realizowany od 2016 roku i będący jednym z najważniejszych źródeł wiedzy o rynku farb w Polsce. Równolegle chcemy wzmacniać naszą rolę w procesie legislacyjnym – zarówno w Polsce, jak i na poziomie europejskim – wykorzystując kompetencje zespołu legislacyjnego oraz współpracę z organizacjami branżowymi, takimi jak CEPE i FEICA. Moją ambicją jest zbudowanie Związku, który nie tylko reprezentuje branżę, lecz także jest jej opiniotwórczym głosem i realnie wpływa na kierunki rozwoju sektora – podkreśla nowy Dyrektor Zarządzający PZPFK.

***

Polski Związek Producentów Farb i Klejów (PZPFK) jest organizacją branżową zrzeszającą producentów farb, klejów, pian i silikonów, a także dostawców surowców w tym obszarze. PZPFK reprezentuje branżę w kraju i za granicą, aktywnie wspiera jej rozwój i współpracuje z organami oraz instytucjami państwowymi i europejskimi w zakresie rozwiązań legislacyjnych. Związek inicjuje i wspiera programy oraz działania promujące odpowiedzialny biznes, w tym budowanie postaw proekologicznych, zarówno wśród samych producentów, jak i odbiorców końcowych.

PZPFK należy do CEPE (Europejska Rada Przemysłu Farb, Farb Drukarskich i Barwników) oraz FEICA (Stowarzyszenie Europejskiego Przemysłu Klejów i Uszczelniaczy).

Strona internetowa PZPFK: pzpfik.pl

Budowanie zaangażowania – rola lidera w świecie świadomego zarządzania

Autor Beata Drzazga

Zaangażowanie pracowników nie jest dziełem przypadku ani efektem jednorazowych działań motywacyjnych. To rezultat świadomego przywództwa, które uwzględnia zarówno cele organizacji, jak i głębokie potrzeby ludzi. W dynamicznym środowisku biznesowym umiejętność budowania trwałego zaangażowania staje się jedną z kluczowych kompetencji lidera.

Współczesne zarządzanie zespołem coraz wyraźniej odchodzi od prostych schematów motywacyjnych na rzecz głębokiego rozumienia człowieka – jego emocji, potrzeb oraz mechanizmów, które realnie wpływają na poziom zaangażowania. To nie jest już kwestia narzędzi, lecz świadomości. W mojej praktyce biznesowej wielokrotnie obserwowałam, że prawdziwa siła organizacji zaczyna się tam, gdzie lider przestaje zarządzać zadaniami, a zaczyna budować relacje i środowisko sprzyjające rozwojowi.

Zaangażowanie nie jest tym samym co motywacja. Motywację można wywołać krótkoterminowo – premią, nagrodą czy presją wyniku. Jednak zaangażowanie rodzi się znacznie głębiej – z poczucia sensu, wpływu i przynależności. Pracownik zaangażowany to nie ten, który wykonuje polecenia, lecz ten, który rozumie, dlaczego je wykonuje i widzi w nich wartość. To zasadnicza różnica, która przekłada się bezpośrednio na jakość pracy, innowacyjność i odpowiedzialność.

Coraz większe znaczenie w tym kontekście ma podejście oparte na neuronauce. Ludzki mózg funkcjonuje w oparciu o mechanizmy bezpieczeństwa i nagrody. Każda interakcja w organizacji – rozmowa z przełożonym, sposób delegowania zadań, udzielania informacji zwrotnej – jest przez mózg interpretowana jako wspierająca lub zagrażająca. Jeśli lider nie ma tej świadomości, może nieświadomie obniżać poziom zaangażowania nawet najlepszych specjalistów.

Jednym z najbardziej użytecznych modeli opisujących te mechanizmy jest koncepcja SCARF, która wskazuje pięć kluczowych obszarów wpływających na poczucie komfortu i motywację pracownika: status, pewność, autonomia, relacje oraz sprawiedliwość. To właśnie w tych obszarach lider ma największy wpływ na budowanie lub osłabianie zaangażowania. Nie chodzi jednak o teorię, lecz o codzienną praktykę – sposób prowadzenia spotkań, jakość komunikacji czy styl podejmowania decyzji.

Lider przyszłości to osoba, która potrafi świadomie projektować doświadczenie pracownika. Spotkania zespołowe nie są już tylko miejscem raportowania, ale przestrzenią budowania poczucia wpływu i wspólnoty. Informacja zwrotna przestaje być oceną, a staje się narzędziem rozwoju. Delegowanie zadań nie polega na przekazywaniu obowiązków, lecz na wzmacnianiu autonomii i odpowiedzialności.

Nie można również pominąć tematu konfliktów, które są naturalnym elementem pracy zespołowej. Dojrzały lider nie unika trudnych sytuacji, ale potrafi je wykorzystać jako impuls do rozwoju. Umiejętność prowadzenia konstruktywnego dialogu, rozumienia perspektyw i budowania porozumienia ma bezpośredni wpływ na poziom zaangażowania całego zespołu.

Ogromnym wyzwaniem współczesnych organizacji jest także przeciwdziałanie wypaleniu zawodowemu. Nadmierna presja, brak poczucia sensu czy ograniczona autonomia prowadzą do spadku energii i motywacji. Dlatego tak ważne jest, aby lider potrafił diagnozować sygnały ostrzegawcze i reagować, zanim problem stanie się poważny. Budowanie zaangażowania to nie jednorazowe działanie, lecz proces wymagający uważności i konsekwencji.

Najskuteczniejsi liderzy to ci, którzy potrafią przełożyć wiedzę na konkretne działania. Świadomość mechanizmów psychologicznych to dopiero początek – kluczowe jest wdrożenie ich w codziennej pracy. Oznacza to refleksję nad własnym stylem zarządzania, gotowość do zmiany oraz budowanie środowiska, w którym ludzie chcą, a nie muszą dawać z siebie więcej.

Zaangażowanie nie rodzi się z przypadku. Jest efektem decyzji, postawy i konsekwentnych działań lidera. To inwestycja, która zwraca się nie tylko w wynikach biznesowych, ale przede wszystkim w jakości współpracy, innowacyjności i trwałości organizacji.

Beata Drzazga

Przedsiębiorca i Filantrop.

ZałożycielkaBetaMed S.A., największej firmy medycznej w Polsce pod kątem opieki długoterminowej w domu pacjenta oraz innych dziedzin medycznych. Twórczyni, właścicielka i prezeska wielu firm w Polsce i za granicą, ekspertka w zarządzaniu, ceniona prelegentka na konferencjach ekonomicznych i medycznych, autorka tekstów biznesowych dla przedsiębiorców. Od lat inspiruje i doradza innym w prowadzeniu biznesu, zajmuje się także działalnością charytatywną. Współautorka prac naukowych z dziedziny ochrony zdrowia. Pełni funkcję dziekana ds rozwoju Akademii Górnośląskiej im. Wojciecha Korfantego w Katowicach. Właścicielka firm w Polsce i na Świecie.


nowości marki Kia podczas Poznań Motor Show 2026

Nadchodząca edycja Poznań Motor Show, odbywająca się w dniach 23-26 kwietnia 2026 roku, stanie się miejscem wyjątkowego wydarzenia dla fanów motoryzacji w Polsce. Kia Polska przygotowała na tę okazję ekspozycję o powierzchni 530 m², zlokalizowaną w hali nr 5, gdzie żadna inna marka nie zaprezentuje aż tylu nowości co Kia.

Główna gwiazda: Polska premiera modelu Seltos

Centralnym punktem stoiska będzie długo wyczekiwany model Seltos. Ten nowoczesny SUV, który zdążył już odnieść sukces na rynkach globalnych, przyjeżdża do Poznania w ramach oficjalnej polskiej premiery. Samochód został sprowadzony specjalnie, aby polscy klienci mogli zapoznać się z jego nowoczesną sylwetką, wzorowaną na designie najnowszych elektrycznych SUV-ów marki, jeszcze przed oficjalnym rynkowym debiutem. Seltos, który pojawi się w salonach już za 2 miesiące, ma zapewnić marce utrzymanie pozycji lidera w segmencie kompaktowych SUV-ów.

Seltos został skonstruowany tak, aby zapewniał precyzyjne prowadzenie, wysoki komfort oraz dostęp do zaawansowanych rozwiązań. Przestronne i funkcjonalnie zaprojektowane wnętrze oraz bagażnik o pojemności 536 litrów oferują miłą do podróżowania przestrzeń zarówno na co dzień, jak i podczas dłuższych podróży. Auto oferowane jest z napędem spalinowym i hybrydowym. Turbodoładowany silnik benzynowy 1.6 T-GDI generuje 180 KM i 265 Nm, współpracując z 7-biegową przekładnią dwusprzęgłową. Wersja hybrydowa oferuje 154 KM (wersja 2WD) lub 178 KM (wersja e-AWD). Seltos to pierwszy model marki wyposażony w napęd e-AWD, w którym za napęd tylnych kół odpowiada silnik elektryczny, zapewniający precyzyjny rozdział momentu obrotowego i dużą stabilność. Wersja hybrydowa oferuje również technologię Vehicle-to-Load (V2L).

Kia EV2 i K4 Kombi: gorące nowości w gamie

Obok Seltosa, Kia zaprezentuje modele, które w ostatnich tygodniach wzbogaciły ofertę marki. Pierwszym z nich jest EV2 – w pełni elektryczny miejski SUV o długości zaledwie 4 metrów, który oferuje wręcz gigantyczną przestrzeń w kabinie. Nie tylko ze względu na przestronność wnętrza, ale również łatwość obsługi, nowoczesne rozwiązania z dziedziny łączności i multimediów oraz zasięg, Kia EV2 wyznacza nowy standard w segmencie B-SUV-ów i demokratyzuje mobilność elektryczną w Polsce ceną zaczynającą się od 99 900 zł.

Zaprojektowane, opracowane i produkowane w Europie EV2 oferuje parametry, które miejskiemu SUV-owi pozwalają pełnić rolę głównego samochodu w gospodarstwie domowym. Akumulatory, które mogą zmagazynować 42,2 kWh lub 61,0 kWh energii elektrycznej, zapewniają zasięg do – odpowiednio – 317 i 453 kilometrów (w cyklu mieszanym WLTP).

EV2 wykorzystuje instalację o napięciu 400 V z szybkim ładowaniem DC, a także – po raz pierwszy w modelu marki Kia już w momencie premiery – ładowanie AC o mocy 22 kW. Technologie z wyższych segmentów dostępne w EV2 obejmują m.in. potrójny ekran systemu multimedialnego, zdalne aktualizacje OTA, możliwość korzystania z usługi Kia Upgrades oraz rozbudowany zestaw systemów asystujących kierowcy (ADAS).

Komfortowe zestrojenie zawieszenia, dobrą precyzję prowadzenia oraz niski hałas, wibracje i drgania w kabinie dostosowano do warunków europejskich, dzięki czemu Kia EV2 zapewnia cichą i przyjemną jazdę. Funkcjonalność wnętrza poprawiają niezależnie przesuwane tylne siedzenia (w wersji 4-osobowej), pojemność bagażnika wynosi do 403 litrów.

Drugą nowością jest K4 Kombi, model łączący dynamiczną linię nadwozia z ogromną przestrzenią bagażową (604 l). Ze względu na wymiary nadwozia i rozstaw osi, kompaktowe K4 Kombi śmiało może rywalizować pod względem przestronności kabiny i pojemności bagażnika nawet z samochodami o klasę większymi. W podstawowej wersji M kombi jest droższe od hatchbacka o tylko 6000 zł. Wnętrze K4 Kombi kontynuuje koncepcję znaną z hatchbacka – panoramiczny wyświetlacz integruje 12,3-calowy zestaw cyfrowych wskaźników, 5,3-calowy dotykowy ekran sterowania klimatyzacją oraz 12,3-calowy ekran systemu multimedialnego, wspieranych przez Connected Car Navigation Cockpit (ccNC).

Kia K4 Kombi jest oferowana z dwoma silnikami benzynowymi do wyboru, o mocy od 115 KM do 180 KM. Oferta jednostek napędowych rozpoczyna się od benzynowego silnika 1.0 T-GDI (115 KM), który współpracuje z sześciobiegową przekładnią mechaniczną. Silnik 1.6 T-GDI (150 lub 180 KM) jest dostępny wyłącznie z 7-biegową przekładnią o dwóch sprzęgłach. Jeszcze w 2026 roku do gamy układów napędowych K4 Kombi dołączy wysoce wydajny napęd hybrydowy.

Bogate wyposażenie K4 Kombi może obejmować m.in. asystenta jazdy po autostradzie, system monitorowania martwego pola widzenia w lusterkach z funkcją wyświetlania obrazu na cyfrowym zestawie wskaźników, cyfrowy kluczyk, podgrzewane i wentylowane fotele i system kamer monitorujących otoczenie wokół samochodu. Dzięki asystentowi głosowemu opartemu na sztucznej inteligencji kierowcy mogą sterować funkcjami auta lub uzyskać informacje – w tym pomoc na temat obsługi czy lokalne rekomendacje.

Pełna gama modelowa i eksperckie wsparcie

Bogata ekspozycja w Poznaniu obejmie niemal pełną gamę modelową marki. Odwiedzający stoisko będą mogli zobaczyć m.in. modele: Stonic po face liftingu, Sportage w nowej wersji Black Edition, a także pełne portfolio samochodów elektrycznych, w tym modele EV3, EV4 oraz EV5. Marka zaprezentuje również osobową wersję PV5, będącego przedstawicielem nowatorskiej linii samochodów użytkowych PBV.

Jak Watykan zarządza pieniędzmi?

Watykan nie opodatkowuje swoich mieszkańców ani nie emituje obligacji. Finansowanie stolicy Kościoła katolickiego odbywa się głównie za pośrednictwem darowizn, które pochodzą ze sprzedaży biletów do Muzeów Watykańskich, a także dochodów z inwestycji i słabo prosperującego portfela nieruchomości

W zeszłym roku Stolica Apostolska opublikowała skonsolidowany budżet, z którego wynikało, że Watykan przewidywał wydatki na poziomie 770 milionów euro (878 milionów dolarów), z czego większość przeznaczono na ambasady na całym świecie i działalność mediów watykańskich. W ostatnich latach nie była w stanie pokryć kosztów.

Papież Leon XIV staje więc przed wyzwaniem zebrania funduszy niezbędnych do wyciągnięcia swojego miasta-państwa z długów.

Niknące darowizny

Każdy może przekazać pieniądze na rzecz Watykanu, jednak regularne źródła darowizn występują w dwóch głównych formach, chyba już zanikających.

Prawo kanoniczne wymaga, aby biskupi na całym świecie płacili roczną składkę, której wysokość jest zmienna i ustalana według uznania biskupów „według zasobów ich diecezji”. Według danych Watykanu, biskupi amerykańscy wnieśli ponad jedną trzecią z 22 milionów dolarów (19,3 miliona euro) zbieranych corocznie na mocy tego przepisu w latach 2021–2023.

Drugim głównym źródłem corocznych darowizn jest bardziej znany przeciętnym katolikom jako: Peter’s Pence, specjalna zbiórka zwykle przeprowadzana w ostatnią niedzielę czerwca. W latach 2021-2023 poszczególni katolicy w USA przekazali średnio 27 milionów dolarów (23,7 miliona euro) na Peter’s Pence, co stanowi ponad połowę globalnej sumy.

Amerykańska hojność nie zapobiegła załamaniu się ogólnych wpłat Peter’s Pence. Po osiągnięciu szczytu w wysokości 101 milionów dolarów (88,6 miliona euro) w 2006 r., wpłaty oscylowały wokół 75 milionów dolarów (66,8 miliona euro) w drugiej dekadzie XXI wieku, a następnie spadły do ​​47 milionów dolarów (41,2 miliona euro) w pierwszym roku pandemii COVID-19, kiedy zamknięto wiele kościołów.

Darowizny pozostały niskie w kolejnych latach, pośród rewelacji o nieudanej inwestycji Watykanu w londyńską nieruchomość, dawny magazyn Harrod’s, który miał zostać przekształcony w luksusowe apartamenty. Skandal i następujący po nim proces potwierdziły, że zdecydowana większość wpłat Peter’s Pence została przeznaczona na pokrycie deficytów budżetowych Stolicy Apostolskiej, a nie na papieskie inicjatywy charytatywne, jak wielu parafian zostało przekonanych.

Darowizny na rzecz Świętego Piotra nieznacznie wzrosły w 2023 r., a przedstawiciele władz watykańskich spodziewają się dalszego wzrostu w przyszłości, częściowo z uwagi na fakt, że bezpośrednio po wyborach papieskich tradycyjnie następuje wzrost.

Nowi darczyńcy

Bank watykański i gubernatorstwo miasta-państwa, które kontroluje muzea, również co roku przekazują papieżowi datki. Jeszcze dziesięć lat temu bank dawał papieżowi około 55 milionów euro (62,7 miliona dolarów) rocznie, aby pomóc w budżecie. Jednak kwoty te zmalały; bank nie dał papieżowi nic konkretnego w 2023 r., pomimo odnotowania zysku netto w wysokości 30 milionów euro (34,2 miliona dolarów), zgodnie ze sprawozdaniami finansowymi. Darowizny gubernatorstwa również spadły.

Niektórzy urzędnicy watykańscy pytają, w jaki sposób Stolica Apostolska może wiarygodnie prosić darczyńców o większą hojność, skoro jej własne instytucje powstrzymują się od dawania pieniędzy.

– Papież Leon XIV będzie musiał przyciągnąć darowizny spoza USA, co nie jest łatwym zadaniem, biorąc pod uwagę odmienną kulturę filantropii – powiedział pastor Robert Gahl, dyrektor Church Management Program w szkole biznesu Catholic University of America. Zauważył, że w Europie tradycja (i korzyści podatkowe) indywidualnej filantropii jest znacznie mniejsza, a korporacje i podmioty rządowe wykonują większość darowizn lub przydzielają wyznaczone podatki.

Jeszcze ważniejsze jest porzucenie „mentalności żebraka” polegającej na zbieraniu funduszy na rozwiązanie konkretnego problemu i zamiast tego zachęcanie katolików do inwestowania w kościół jako w projekt – powiedział.

Tuż po ceremonii inauguracji pontyfikatu Leona XIV na placu Świętego Piotra, w której uczestniczyło 200 000 osób, Gahl zapytał: „Czy nie sądzisz, że było tam wielu ludzi, którzy chcieliby przyczynić się do tego i do pontyfikatu (finansowo)?”. W USA kosze na datki są rozdawane podczas każdej niedzielnej mszy. W Watykanie jest inaczej.

Nieruchomości niezagospodarowane

Watykan ma 4249 nieruchomości we Włoszech i 1200 w Londynie, Paryżu, Genewie i Lozannie w Szwajcarii. Tylko około jednej piątej jest wynajmowane zgodnie z uczciwą wartością rynkową, według rocznego raportu biura majątkowego APSA, które nimi zarządza. Około 70 proc. nie generuje dochodu, ponieważ mieszczą się w nich urzędy Watykanu lub innych kościołów, a 10 proc. jest wynajmowane po obniżonych czynszach pracownikom Watykanu.

W 2023 r. nieruchomości te wygenerowały jedynie 35 mln euro (39,9 mln USD) zysku. Analitycy finansowi od dawna identyfikują takie niedowartościowane nieruchomości jako źródło potencjalnych przychodów.

Ward Fitzgerald, prezes amerykańskiej Papal Foundation, która finansuje papieskie organizacje charytatywne, powiedział, że Watykan powinien być również skłonny sprzedawać nieruchomości, zwłaszcza te, których utrzymanie jest zbyt drogie. Wielu biskupów zmaga się z podobnymi pytaniami o zmniejszenie powierzchni, ponieważ liczba wiernych w kościołach w niektórych częściach USA i Europy maleje, a niegdyś pełne kościoły stoją puste.

W tym celu Watykan niedawno sprzedał nieruchomość, w której mieści się jego ambasada, znajdującą się w ekskluzywnej dzielnicy Sanbancho w Tokio, w pobliżu Pałacu Cesarskiego, deweloperowi budującemu 13-piętrowy kompleks apartamentowy, jak podaje branżowy dziennik Kensetsu News.

Jednak od dawna istnieje instytucjonalna niechęć do rozstania się nawet z nieruchomościami przynoszącymi straty. Świadczy o tym ogłoszenie Watykanu z 2021 r., że szpital katolicki Fatebenefratelli w Rzymie, który boryka się z niedoborami gotówki i jest prowadzony przez zakon, nie zostanie sprzedany. Papież Franciszek jednocześnie utworzył fundację watykańską zbierającą fundusze, aby utrzymać ten i inne szpitale katolickie na powierzchni.

– Muszą pogodzić się z faktem, że posiadają tak wiele nieruchomości, które nie służą misji Kościoła – powiedział Fitzgerald, który zbudował własną karierę w branży kapitału prywatnego zajmującej się nieruchomościami.

Andrzej Mroziński

Ważne Informacje

Odporność biznesowa w erze przemysłowej AI

W przededniu Forum Ekonomicznego w Karpaczu Ireneusz Borowski, dyrektor zarządzający Dassault Systèmes w Polsce, opowiada o tym, jak firmy mogą wzmacniać odporność operacyjną i...

23. edycja Smart City Forum – miasta przyszłości muszą być nie tylko inteligentne, ale...

21–22 października 2026 roku w hotelu The Westin Warsaw odbędzie się 23. edycja Smart City Forum. Tegoroczne wydarzenie koncentruje się na praktycznych aspektach cyfrowej...

Stop the clock na rynku ESG

ESG przechodzi transformację – od ambitnych celów i wzniosłych haseł do jakości danych i konkurencyjności europejskiej gospodarki. Nie chodzi o wycofanie się UE z...

Pierwszy raport wpływu Dassault Systèmes

Dassault Systèmes publikuje pierwszy raport wpływu, podkreślając rolę wirtualnych bliźniaków w działaniach na rzecz zrównoważonego rozwoju Firma Dassault Systèmes opublikowała pierwszy raport wpływu, przedstawiający...

AURA, LEO i MARIE, wirtualni towarzysze Dassault Systèmes, już dostępni na 3DEXPERIENCE

Dassault Systèmes rozszerza natywną dla AI platformę agentową 3DEXPERIENCE o nowe umiejętności wirtualnych towarzyszy, wspierając ludzi we wspólnym projektowaniu Dassault Systèmes ogłosił udostępnienie na...

Dassault Systèmes przejmie ArisGlobal, tworząc zintegrowaną platformę analityki AI dla branży life sciences, która...

Dassault Systèmes ogłosił podpisanie wiążącej umowy przejęcia ArisGlobal - wiodącego dostawcy platformy AI-native, wspierającej zarządzanie zgodnością z regulacjami przedsiębiorstw z branży life sciences. Zgodnie...